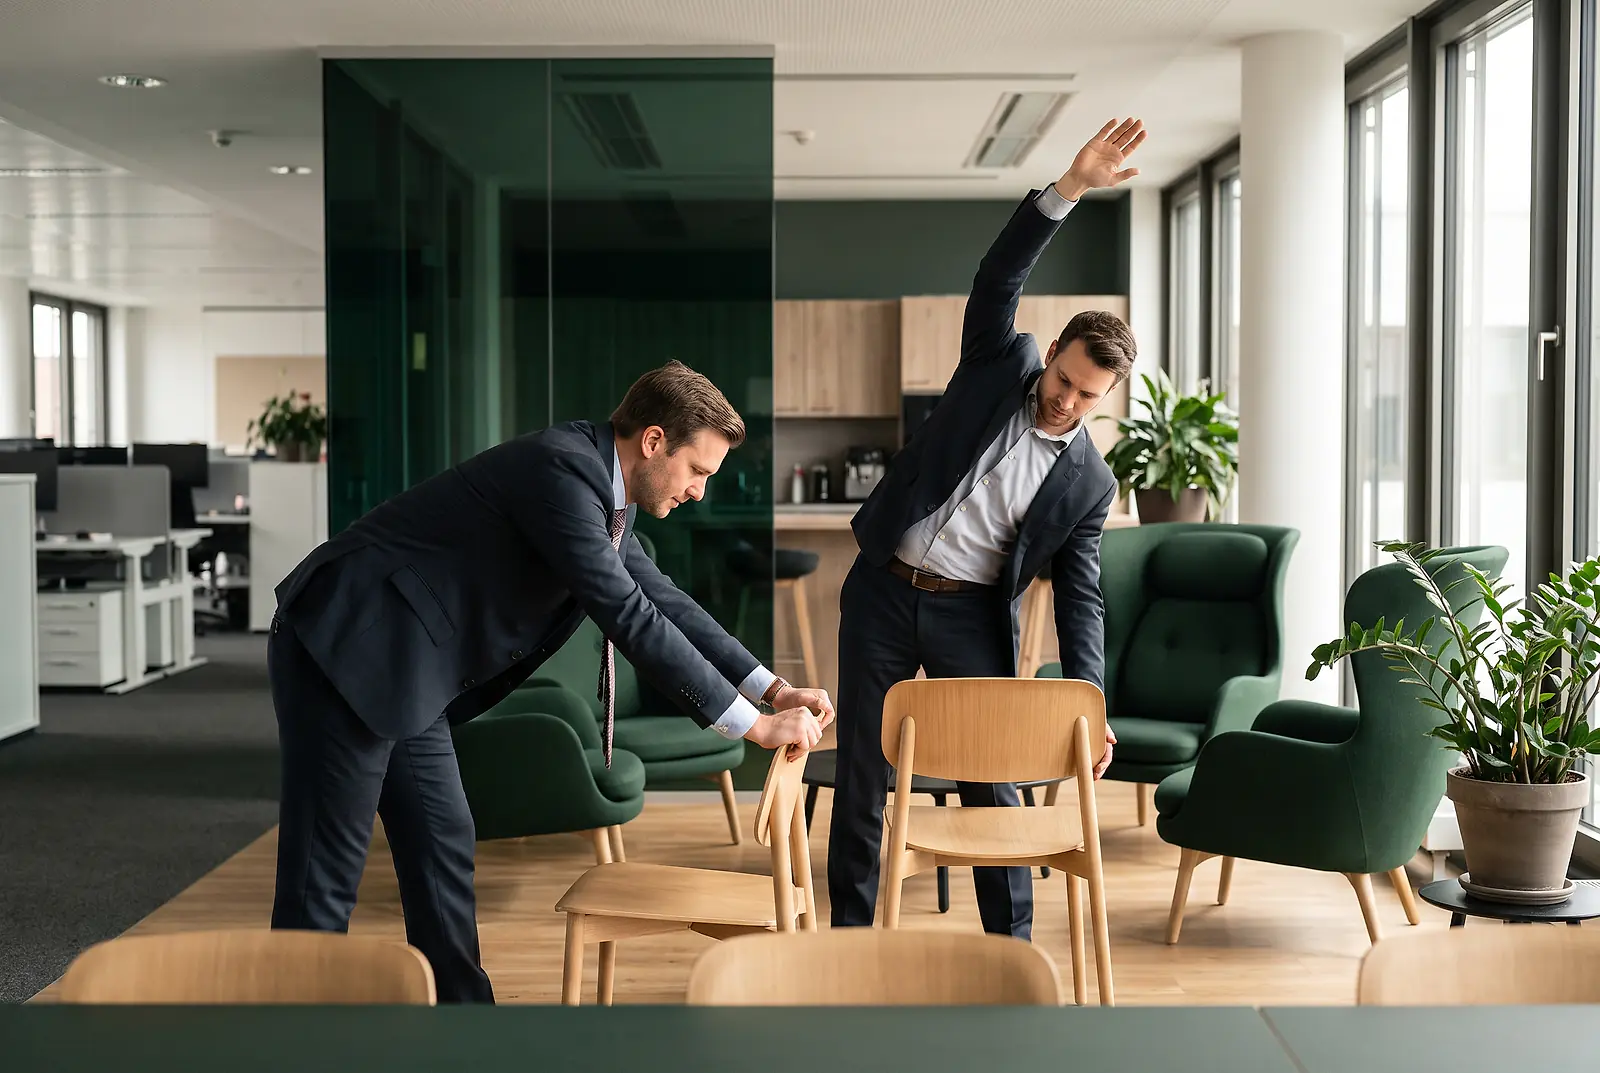
Mit 600 Euro pro Mitarbeiter und Jahr bietet der BGM-Freibetrag nach § 3 Nr. 34 EStG Unternehmen einen attraktiven steuerlichen Anreiz, in die Gesundheit ihrer Belegschaft zu investieren.
Diese staatliche Förderung ermöglicht es Ihnen, qualitätsgesicherte Präventionsmaßnahmen steuer- und sozialversicherungsfrei anzubieten – von Stressbewältigungskursen über Rückenschule bis zur Ernährungsberatung.
Allerdings müssen Sie die klaren gesetzlichen Vorgaben beachten, denn nicht alle gesundheitsfördernden Maßnahmen fallen unter diese Regelung.
Wie hoch ist der Freibetrag für Maßnahmen des betrieblichen Gesundheitsmanagements?
Der Freibetrag für betriebliche Gesundheitsförderung beträgt 600 Euro pro Mitarbeiter und Kalenderjahr.
Sie können Ihren Mitarbeitern also Gesundheitsleistungen im Wert von bis zu 600 Euro jährlich steuer- und sozialversicherungsfrei gewähren, wenn Sie die gesetzlichen Voraussetzungen nach § 3 Nr. 34 EStG einhalten.
Dieser Betrag wurde 2020 von ursprünglich 500 Euro auf die aktuellen 600 Euro erhöht, und das Bundesfinanzministerium hat im April 2021 eine detaillierte Umsetzungshilfe veröffentlicht, die genau regelt, welche Maßnahmen Sie steuerfrei anbieten können.
Der entscheidende Vorteil dabei ist, dass es sich um einen echten Freibetrag handelt und nicht um eine Freigrenze – das bedeutet, wenn Sie beispielsweise 700 Euro für Gesundheitsmaßnahmen ausgeben, sind nur die überschreitenden 100 Euro steuer- und sozialversicherungspflichtig, nicht der gesamte Betrag.
Klären Sie die Zertifizierung vor der Buchung des Kurses. Ein nachträglicher Nachweis lässt sich bei vielen Anbietern nicht mehr beschaffen.
Konkret können Sie beispielsweise Yoga-Kurse, Rückenschule, Ernährungsberatung, Stressbewältigungsseminare oder Raucherentwöhnungsprogramme steuerfrei anbieten. Nicht unter den Freibetrag fallen dagegen Mitgliedsbeiträge für Fitnessstudios oder Sportvereine, Massagen, Physiotherapie oder Zuschüsse zur Kantinenverpflegung – diese müssten Sie über andere Wege wie die 50-Euro-Sachbezugsfreigrenze abrechnen.
Besonders interessant ist, dass bestimmte Leistungen im eigenbetrieblichen Interesse wie Bildschirmarbeitsbrillen, Schutzimpfungen nach STIKO-Empfehlungen oder ergonomische Arbeitsplatzausstattung zusätzlich zum 600-Euro-Freibetrag steuerfrei sind, da sie primär Ihrem betrieblichen Interesse dienen.
So können Sie tatsächlich mehr als 600 Euro pro Mitarbeiter in die Gesundheit investieren, ohne dass Steuern und Sozialabgaben anfallen.
Was sind Maßnahmen des betrieblichen Gesundheitsmanagements (BGM)?
Maßnahmen des betrieblichen Gesundheitsmanagements sind alle Aktivitäten, mit denen Sie als Arbeitgeber die Gesundheit Ihrer Mitarbeiter fördern und Krankheitsrisiken am Arbeitsplatz verringern können.
Diese Maßnahmen müssen nach § 3 Nr. 34 EStG den Qualitätsanforderungen der §§ 20 und 20b SGB V entsprechen, um steuerlich begünstigt zu sein, und lassen sich in verschiedene Handlungsfelder unterteilen.
Übersicht: Förderfähige vs. nicht förderfähige BGM-Maßnahmen
| Themenbereich | Förderfähige Maßnahmen (bis 600 € steuerfrei) | Nicht förderfähige Maßnahmen |
|---|---|---|
| Stress & mentale Gesundheit | Autogenes Training, Progressive Muskelrelaxation, Hatha Yoga, Tai Chi, Qigong, Achtsamkeitstraining und Meditation, Zeitmanagement-Seminare, Resilienztraining, Work-Life-Balance-Workshops, Selbstbehauptungstraining, Sozialkommunikative Kompetenzen | Mitgliedschaften und Beiträge: Fitnessstudios, Sportvereine, Schwimmbäder, Saunen, Tanzschulen |
| Bewegung & Rücken | Rückenschule, Wirbelsäulentherapie, Pausengymnastik, Ausgleichsgymnastik, Krafttraining (max. 50% Geräteeinsatz), gesundheitsorientierte Bewegungsmaßnahmen, Rückentrainingsprogramme | Physiotherapeutische Behandlungen, Massagen, Osteopathie, manuelle Therapien, medizinische Behandlungen jeder Art |
| Ernährung | Ernährungsberatung zur Gewichtsreduktion, Kurse zur gesunden Ernährung, Gruppenkurse Ernährung, Einzelberatungen Ernährung, Workshops zu natürlicher Küche, Programme gegen Mangel-/Fehlernährung | Zuschüsse zur Kantinenverpflegung, verbilligte/kostenlose Mahlzeiten, Verpflegungskosten bei Kursen, Reisekosten zu Präventionsmaßnahmen, Unterkunftskosten bei Gesundheitskursen |
| Suchtprävention | Kurse zur Tabakentwöhnung, Rauchentwöhnungsprogramme, Beratung gesundheitsgerechter Alkoholkonsum, Seminare Einschränkung Suchtmittelkonsum, Programme zur Förderung des Nichtrauchens | Programme mit Medikamenteneinsatz, Diätprogramme mit Produktverkauf, Nahrungsergänzungsmittel, Formula-Diäten, Anbieter mit Verkaufsinteresse |
| Screening & Vorsorge | Zertifizierte Präventionskurse: Krankenkassen-zertifizierte Kurse, Kurse der Zentralen Prüfstelle Prävention | Screening ohne Intervention: reine Gesundheitsuntersuchungen, Vorsorgeuntersuchungen als Einzelleistung, Screening-Programme ohne Intervention |
| Organisation, Führung & Umfeld | Führungskräfte- und Teamtrainings: Gesundheitsgerechte Mitarbeiterführung, stressarme Team-Zusammenarbeit, Mobbing-Präventionsschulungen | Einseitige körperliche Belastungen: Spinning, einzelne Sportarten, Trainingsprogramme mit einseitigen Belastungen.Infrastruktur & Ausstattung: Sport- und Übungsgeräte (Anschaffung), Einrichtungsgegenstände, bauliche Maßnahmen, Arbeitsmittel (außer bei eigenbetrieblichem Interesse) |
Stressbewältigung und Ressourcenstärkung
In diesem Bereich können Sie Ihren Mitarbeitern Entspannungsverfahren wie Autogenes Training, Progressive Muskelrelaxation, Hatha Yoga, Tai Chi oder Qigong anbieten. Auch Kurse zur Stressbewältigung, Zeitmanagement-Seminare, Resilienztraining oder Work-Life-Balance-Workshops fallen darunter. Diese Maßnahmen helfen Ihren Mitarbeitern, mit den psychischen Belastungen des Arbeitsalltags besser umzugehen und langfristig gesund zu bleiben.
Bewegungsförderliches Arbeiten
Bewegungsprogramme sind ein zentraler Baustein der betrieblichen Gesundheitsförderung, besonders bei überwiegend sitzenden Tätigkeiten. Sie können Rückenschule, Wirbelsäulentherapie, Pausengymnastik oder Ausgleichsgymnastik anbieten, wobei Krafttraining mit bis zu 50 Prozent Geräteeinsatz noch als steuerbegünstigt gilt. Rückentrainingsprogramme sind besonders für Bildschirmarbeitsplätze relevant und können sogar im eigenbetrieblichen Interesse steuerfrei sein.
Gesundheitsgerechte Ernährung
Ernährungsberatung und -kurse zur Gewichtsreduktion, Workshops zu gesunder Ernährung oder Programme zur Vermeidung von Mangel- und Fehlernährung können Sie ebenfalls steuerfrei anbieten. Wichtig ist dabei, dass es sich um strukturierte Beratungen oder Kurse handelt – einfache Zuschüsse zur Kantinenverpflegung oder verbilligte Mahlzeiten fallen nicht unter die Steuerbefreiung.
Suchtprävention
Kurse zur Tabakentwöhnung, Beratungen zum gesundheitsgerechten Alkoholkonsum oder Seminare zur Einschränkung des Suchtmittelkonsums sind wichtige Präventionsmaßnahmen, die Sie steuerfrei fördern können. Diese Programme müssen allerdings professionell durchgeführt werden und den Qualitätskriterien des GKV-Leitfadens Prävention entsprechen.
Zertifizierung und Qualitätssicherung
Die Maßnahmen müssen entweder von der Zentralen Prüfstelle Prävention oder den Krankenkassen zertifiziert sein, wobei über 420.000 Präventionskurse seit 2018 geprüft und zertifiziert wurden. Alternativ können Sie auch nicht-zertifizierte Maßnahmen anbieten, wenn diese Teil eines strukturierten innerbetrieblichen Prozesses sind, eine Bedarfsanalyse der Arbeitsplätze vorliegt und die Beschäftigten eingebunden werden.
Zusätzlich zum 600-Euro-Freibetrag können Sie Leistungen im eigenbetrieblichen Interesse wie Bildschirmarbeitsbrillen, Schutzimpfungen nach STIKO-Empfehlungen oder ergonomische Arbeitsplatzausstattung steuerfrei gewähren, da diese primär der Arbeitssicherheit und Produktivität dienen.
bKV-Tarif für Ihr Team.
- Über 250 Budgettarife geprüft
- Mit drei Ratings abgeglichen
- Ungebunden und kostenlos
Welche Maßnahmen gehören nicht zum betrieblichen Gesundheitsmanagement?
Das Bundesfinanzministerium hat in seiner Umsetzungshilfe vom April 2021 klar definiert, welche Maßnahmen nicht unter die steuerliche Begünstigung des betrieblichen Gesundheitsmanagements fallen.
Diese Abgrenzung ist wichtig für Sie als Arbeitgeber, damit Sie keine steuerlichen Probleme bekommen und Ihre Investitionen in die Mitarbeitergesundheit richtig planen können.
Mitgliedschaften und Beiträge
Mitgliedsbeiträge für Sportvereine und Fitnessstudios sind explizit von der Steuerbefreiung ausgeschlossen, auch wenn diese der Gesundheit Ihrer Mitarbeiter zugutekommen. Falls Sie Ihren Mitarbeitern dennoch eine Fitnessstudio-Mitgliedschaft ermöglichen möchten, müssen Sie diese über die 50-Euro-Sachbezugsfreigrenze abrechnen. Auch Eintrittsgelder für Schwimmbäder, Saunen oder Tanzschulen fallen nicht unter die BGM-Förderung.
Medizinische Behandlungen
Physiotherapeutische Behandlungen, Massagen, Osteopathie und manuelle Therapien gehören nicht zum steuerfreien BGM, da sie als medizinische Behandlungen gelten und nicht als Prävention. Diese klare Trennung zwischen Prävention und Behandlung ist steuerrechtlich entscheidend – selbst wenn die Maßnahmen präventiv wirken könnten, sind sie als Behandlungen nicht förderfähig.
Verpflegung und Reisekosten
Zuschüsse zur Kantinenverpflegung oder unentgeltliche beziehungsweise verbilligte gesunde Mahlzeiten in der Betriebskantine sind nicht steuerbegünstigt, obwohl gesunde Ernährung ein wichtiger Gesundheitsfaktor ist. Auch Verpflegungs-, Reise- und Unterkunftskosten im Zusammenhang mit Präventionsleistungen können Sie nicht über den BGM-Freibetrag abrechnen.
Screening ohne Intervention
Reine Gesundheitsuntersuchungen oder Screening-Programme ohne anschließende Folgemaßnahmen fallen nicht unter die Steuerbefreiung. Das bedeutet, wenn Sie beispielsweise nur einen Gesundheits-Check anbieten, ohne daraus konkrete Präventionsmaßnahmen abzuleiten, ist dies nicht förderfähig. Die Untersuchung muss immer mit einer Intervention verknüpft sein, um steuerlich anerkannt zu werden.
Kommerzielle Angebote mit Produktverkauf
Besonders kritisch sind Maßnahmen von Anbietern, die ein wirtschaftliches Interesse am Verkauf von Begleitprodukten haben. Diät-Programme, die mit dem Verkauf spezieller Produkte verbunden sind, Angebote für Nahrungsergänzungsmittel, Programme mit Formula-Diäten oder Maßnahmen mit Medikamenteneinsatz zur Gewichtsabnahme sind steuerlich nicht begünstigt. Diese Regelung soll verhindern, dass der BGM-Freibetrag für verkaufsfördernde Maßnahmen missbraucht wird.
Einseitige körperliche Belastungen
Spinning-Kurse und ähnliche Sportarten mit einseitigen körperlichen Belastungen sowie Maßnahmen, die ausschließlich dem Erlernen einer Sportart dienen, gehören nicht zum förderfähigen BGM. Der Fokus muss auf gesundheitsorientierter Bewegung liegen, nicht auf sportlicher Leistung oder dem Erwerb sportartspezifischer Fähigkeiten.
Infrastruktur und Ausstattung
Aufwendungen für Sport- und Übungsgeräte, Einrichtungsgegenstände oder bauliche Maßnahmen können Sie nicht über den BGM-Freibetrag abrechnen. Wenn Sie beispielsweise einen Fitnessraum einrichten, sind die Anschaffungskosten für die Geräte nicht steuerbegünstigt – nur die tatsächliche Nutzung im Rahmen strukturierter Gesundheitsprogramme kann gefördert werden.
Diese klare Abgrenzung zwischen förderfähigen und nicht förderfähigen Maßnahmen mag manchmal unlogisch erscheinen, ist aber steuerrechtlich bindend. Beachten Sie, dass einige der ausgeschlossenen Leistungen trotzdem über andere Wege wie die 50-Euro-Sachbezugsfreigrenze oder als Leistungen im eigenbetrieblichen Interesse steuergünstig gestaltet werden können.
Eine sorgfältige Planung und gegebenenfalls die Beratung durch einen Steuerexperten helfen Ihnen, die verschiedenen Möglichkeiten optimal zu nutzen.
Fazit: “Der BGM-Freibetrag schafft einen systematischen Rahmen für qualitätsgesicherte betriebliche Prävention”
Der Freibetrag von 600 Euro für betriebliches Gesundheitsmanagement ist mehr als nur eine steuerliche Vergünstigung – er definiert einen klaren Qualitätsstandard für betriebliche Gesundheitsförderung in Deutschland.
Durch die Bindung an die §§ 20 und 20b SGB V stellt der Gesetzgeber sicher, dass nur evidenzbasierte und qualitätsgeprüfte Maßnahmen gefördert werden, während reine Wellness-Angebote oder medizinische Behandlungen ausgeschlossen bleiben.
Die seit 2021 geltende BMF-Umsetzungshilfe hat die praktische Anwendung erheblich vereinfacht und die zuvor strikte Zertifizierungspflicht gelockert, sodass auch innerbetriebliche Gesundheitsförderung ohne aufwendige externe Zertifizierung möglich wurde. Mit der klaren Trennung zwischen förderfähigen Präventionsmaßnahmen und nicht begünstigten Leistungen wie Fitnessstudio-Mitgliedschaften oder Massagen schafft die Regelung Rechtssicherheit für Unternehmen und verhindert gleichzeitig eine zweckfremde Nutzung der Steuervorteile.
Für Sie als Arbeitgeber bedeutet dies eine verlässliche Planungsgrundlage: Sie können bis zu 600 Euro pro Mitarbeiter jährlich in strukturierte Gesundheitsförderung investieren, ohne Steuern oder Sozialabgaben zu zahlen.
Zusätzliche Leistungen im eigenbetrieblichen Interesse wie Bildschirmarbeitsbrillen oder ergonomische Arbeitsplatzausstattung bleiben davon unberührt und erweitern Ihren Spielraum. Die Kombination aus steuerlicher Förderung und Qualitätssicherung macht den BGM-Freibetrag zu einem wirksamen Instrument, um die Gesundheit und Leistungsfähigkeit Ihrer Mitarbeiter nachhaltig zu fördern.